MAKE by KBank แอปจัดการเงิน
KASIKORNBANK PCL.TalousVahvistettu
- 10.95K Arvostelut
- 4,8
- Lataukset
- 5 000 000+
- Hinta
- Free
Kuvakaappaukset
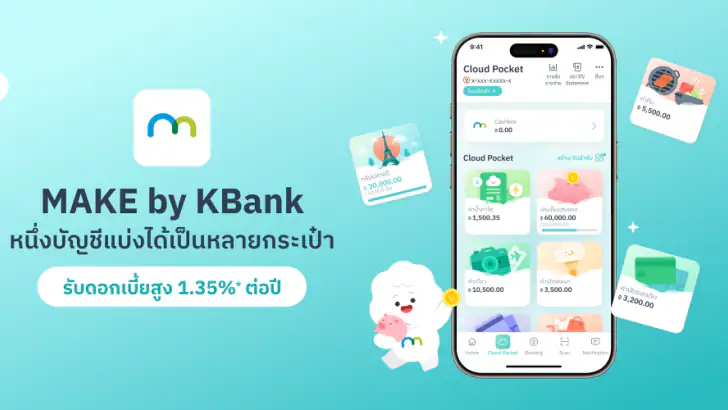
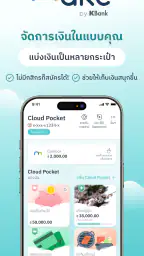
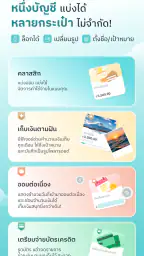
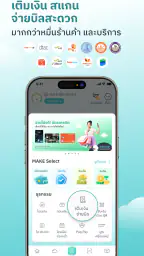
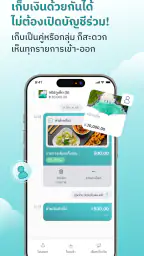
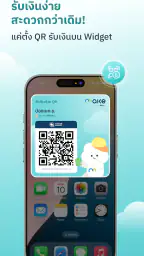
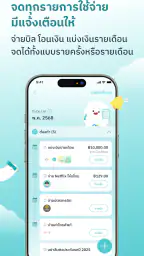
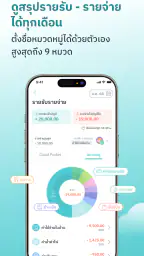
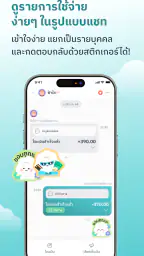
 Analyysin teki Appwesome
ฉันมองการเงินในบ้าน useinmiten tavallisten päätösten kautta: kuka hoitaa laskun, mihin palkasta varattu raha on tarkoitettu ja muistammeko vielä myöhemmin, mistä jokin meno syntyi. Siksi MAKE by KBank kiinnostaa minua erityisesti arjen järjestelyvälineenä, ei vain paikkana tarkistaa saldoa. Kun rahankäyttöä pitää sovittaa yhteen muiden ihmisten ja useiden menojen kanssa, pienikin selkeys voi helpottaa keskustelua ja vähentää arvailua.
Yhteinen talous ei silti tarkoita, että kaikkien pitäisi käyttää samaa tiliä tai nähdä toistensa tapahtumia. Minusta sovelluksen arvoa kannattaa arvioida sen mukaan, miten se auttaa kutakin käyttäjää pitämään oman osuutensa järjestyksessä. Jos taloudenpito perustuu erillisiin tileihin, kotitalouden jäsen voi edelleen käyttää sovellusta omien menojensa ja laskujensa muistamiseen ja sopia yhteisistä osuuksista muiden kanssa erikseen.
Yksi tavallinen päivä, monta rahapäätöstä
Ajatellaan arkipäivää, jolloin palkka on tullut tilille, seuraava puhelinlasku odottaa maksamista ja kotona pitää hankkia ruokaa. Kun kaikki näkyy mielessä yhtenä summana, kauppareissun jälkeen voi olla vaikea sanoa, paljonko käyttövaraa oikeasti jäi. Minusta rahojen jakaminen tarkoituksen mukaan auttaa erottamaan jo varatut rahat niistä, joita voi käyttää vapaammin. Tämä ei poista tarvetta harkita ostoksia, mutta se tekee päätöksistä vähemmän epämääräisiä.
Käytännöllinen tapa aloittaa on erottaa ensin välttämättömät menot ja lähiaikoina maksettavat laskut. Vasta sen jälkeen kannattaa miettiä päivittäisiä ostoksia ja muita tavoitteita. Jos jaottelusta tekee heti liian hienojakoisen, sen ylläpitäminen voi tuntua työltä; jos osia on liian vähän, kaikki päätyy jälleen saman summan alle. Siksi kokeilisin aluksi muutamaa selkeää tarkoitusta ja muuttaisin jakoa vasta, kun oma arki näyttää, mitä puuttuu.
Arjen hyöty voi näkyä myös siinä, ettei laskun maksaminen jää irralliseksi tapahtumaksi. Kun maksan laskun, voin samalla pitää mielessä, minkä kuukauden menosta oli kyse ja mitä muita maksuja on vielä tulossa. Jos puoliso tai muu talouden jäsen hoitaa eri laskut, sovittu tapa merkitä tai kertoa maksusta voi vähentää päällekkäistä tarkistamista. Sovellus ei korvaa keskinäistä sopimista, mutta selkeä henkilökohtainen kirjanpito tekee keskustelusta täsmällisempää.
Oma tili ja yhteiset menot ovat eri asioita
En lähtisi olettamaan, että yhteiseen käyttöön sopiva puhelin tarkoittaa yhteistä pankkiasiointia. Pankkisovelluksen käyttö liittyy aina käyttäjän omaan tiliin ja tunnuksiin, joten yhteisellä laitteella on järkevää pitää jokaisen kirjautuminen ja henkilökohtaiset tiedot erillään. Jos useampi aikuinen tarvitsee sovellusta, turvallisempi ja selkeämpi lähtökohta on, että kukin käyttää sitä omalla laitteellaan ja omilla tunnuksillaan, eikä pankkitunnuksia jaeta keskenään.
Myös yhteisistä menoista sopiminen kannattaa erottaa sovelluksen käytöstä. Esimerkiksi toinen voi maksaa sähkölaskun ja toinen ruokaostoksia, mutta vastuunjaon pitää olla sovittu ihmisten kesken. Tapahtuman tarkistaminen omasta näkymästä auttaa maksajaa muistamaan, mitä hän hoiti; se ei itsessään kerro, mitä toinen on maksanut. Tämä on pieni mutta tärkeä rajaus, etenkin jos taloudessa ajatellaan, että yksi sovellus kokoaa automaattisesti kaikkien rahankäytön.
Muita luettavia juttuja
Jos käytät MAKE by KBankia henkilökohtaiseen budjetointiin ja samalla hoidat yhteisiä menoja, voit pitää jaon ymmärrettävänä ilman että yrität jäljitellä koko kotitalouden kirjanpitoa. Minusta toimiva rutiini on sopia ensin, mitkä menot ovat yhteisiä ja kuka maksaa ne, ja kirjata tai tarkistaa omat tapahtumat heti maksun jälkeen. Näin ei tarvitse myöhemmin päätellä pelkän ostoksen nimen perusteella, oliko kyse omasta vai yhteisestä kulusta.
Rutiini, joka vähentää jälkiselvittelyä
Yksi hyödyllinen tapa käyttää taloussovellusta on tehdä lyhyt tarkistus heti laskun tai muun merkittävän maksun jälkeen. En tarkoita, että jokainen pieni ostos pitäisi pysäyttää ja analysoida. Sen sijaan tarkistan, että maksu meni oikeasta rahavarauksesta ja että ymmärrän myöhemmin, mihin se liittyi. Tämä on erityisen hyödyllistä silloin, kun useita samankaltaisia laskuja tai kotitalouden menoja osuu lähekkäin.
Viikoittainen tai kuukausittainen katsaus voi puolestaan auttaa löytämään toistuvan kulun, joka ei tunnu yksittäisenä ostoksena suurelta. Jos esimerkiksi arjen pienet ostot kasaantuvat, pelkkä kokonaisluku ei kerro, mistä muutos johtui. Tapahtumien läpikäynti antaa mahdollisuuden erottaa kertaluonteisen menon tavasta, joka toistuu. Tällainen havainto on hyödyllisempi kuin itsensä moittiminen yleisellä tasolla, koska sen perusteella voi päättää, mitä muuttaa seuraavaksi.
Epäsäännöllisillä tuloilla elävän kannattaa jättää suunnitelmaan liikkumavaraa. Jos tulot vaihtelevat, jäykkä jako voi saada budjetin näyttämään epäonnistuneelta jo ennen kuin välttämättömät menot on katettu. Minä varaisin ensin rahat menoihin, jotka erääntyvät tai ovat muuten pakollisia, ja päättäisin vasta sitten, paljonko voi laittaa muihin tarkoituksiin. Sovellus auttaa pitämään suunnitelman näkyvissä, mutta ei pysty päättämään käyttäjän puolesta, kuinka paljon epävarmuutta taloudessa kannattaa ottaa.
Ikä, luottamus ja harkittu käyttö
MAKE by KBankin ikäluokitus on PEGI 3, mutta se ei tarkoita, että lapsen pitäisi käyttää pankkisovellusta itsenäisesti tai että perheelle olisi tarjolla erityinen yhteishallinnan toiminto. Ikäluokitus kertoo sisällön sopivuudesta luokituksen näkökulmasta; varsinainen pankkiasiointi ja tilien käyttö ovat eri kysymyksiä. Minusta aikuisen kannattaa pitää kirjautumistiedot omassa hallinnassaan ja näyttää lapselle talouden suunnittelua vain tavalla, joka ei paljasta tunnuksia tai tilin arkaluonteisia tietoja.
Jos nuori opettelee rahankäyttöä, keskustelu voi silti lähteä konkreettisista tavoitteista: mitä pitää maksaa ensin, miksi kaikkea saldoa ei kannata ajatella vapaana käyttörahana ja miten ostoksen voi kirjata muistiin. Aikuinen voi käydä nämä asiat läpi omalla laitteellaan ilman, että toinen henkilö kirjautuu hänen pankkisovellukseensa. Tämä raja on tärkeä myös luottamuksen kannalta: rahasta puhuminen ja henkilökohtaisten pankkitunnusten jakaminen eivät ole sama asia.
Jos talouden jäsenet eivät halua näyttää toisilleen kaikkia omia ostoksiaan, sekin on täysin yhteensopivaa yhteisten laskujen hoitamisen kanssa. Yhteinen suunnittelu ei edellytä täydellistä näkyvyyttä jokaisen henkilökohtaisiin tapahtumiin. Sopikaa mieluummin siitä, mikä tieto yhteisten menojen hoitamiseksi tarvitaan, kuten laskun maksamisesta tai sovitusta osuudesta. Näin jokaiselle jää oma taloudellinen tila ilman, että yhteiset velvollisuudet unohtuvat.
MAKE by KBankin arvoa kotitaloudessa kannattaa siis arvioida ennen kaikkea henkilökohtaisena apuna, ei perheen hallintapaneelina. Jos odotat, että sovellus jakaa automaattisesti laskuvastuut, yhdistää eri ihmisten tilejä tai ratkaisee perheen sisäiset sopimukset, odotus on väärä lähtökohta. Jos taas haluat itse pitää omat menot järjestyksessä ja sopia yhteisistä maksuista selkeästi, se voi sopia osaksi arjen rutiinia.
MAKE by KBank แอปจัดการเงินจาก KASIKORNBANK PCL. ให้ความรู้สึกแตกต่างจากแอปธนาคารแบบดั้งเดิมตั้งแต่แนวคิดหลัก เพราะมันไม่ได้พยายามเป็นเพียงหน้ารวมยอดเงินหรือช่องทางโอนเงิน แต่เน้นช่วยให้ฉันจัดเงิน จ่ายบิล และจดจำรายการในชีวิตประจำวันให้อยู่ในที่เดียว สำหรับคนที่ต้องการเห็นภาพการเงินของตัวเองชัดขึ้นโดยไม่อยากเริ่มจากตารางซับซ้อน แอปนี้เป็นตัวเลือกที่น่าสนใจมาก
ฉันทดลองมองมันในฐานะแอปการเงินที่ใช้จริงระหว่างวัน ไม่ใช่แค่แอปที่เปิดดูยอดแล้วปิด การออกแบบเหมาะกับการใช้งานสั้น ๆ หลายครั้ง เช่น ตรวจว่ามีเงินเหลือเท่าไร แยกเงินไว้ใช้ จัดการบิล หรือย้อนดูว่ารายการเมื่อวานเกิดจากอะไร จุดแข็งจึงอยู่ที่การทำให้เรื่องเล็ก ๆ เหล่านี้เป็นกิจวัตรที่ทำได้ง่ายขึ้น
ภาพรวมการใช้งานในปัจจุบัน
เมื่อเปิดใช้งาน สิ่งที่ฉันคาดหวังจากแอปประเภทนี้มีอยู่สามอย่าง ได้แก่ ความชัดเจน ความเร็ว และความมั่นใจว่ารายการสำคัญไม่ถูกซ่อนอยู่ในเมนูหลายชั้น MAKE by KBank พยายามตอบโจทย์ทั้งสามด้านด้วยแนวทางที่เป็นมิตรกับผู้ใช้ทั่วไปมากกว่าเครื่องมือบัญชีส่วนตัวแบบจริงจัง
คำว่า “จัดเงิน” ในบริบทของแอปนี้มีประโยชน์ตรงที่ทำให้ผู้ใช้คิดถึงเงินเป็นส่วน ๆ แทนที่จะมองยอดรวมก้อนเดียว ฉันสามารถวางแผนเงินสำหรับค่าใช้จ่ายประจำ แยกเงินที่ต้องใช้ในช่วงถัดไป และดูรายการต่าง ๆ ด้วยมุมมองที่เป็นระเบียบกว่าเดิม วิธีนี้เหมาะกับคนที่มักรู้ว่าตัวเองมีเงินอยู่ แต่ไม่แน่ใจว่าเงินก้อนนั้นถูกจองไว้สำหรับอะไรแล้วบ้าง
การจ่ายบิลก็เป็นอีกส่วนที่เข้ากับการใช้งานประจำวัน เพราะไม่ต้องสลับไปมาระหว่างแอปธนาคารกับโน้ตในโทรศัพท์เพื่อจำว่าบิลไหนจ่ายแล้ว ในสถานการณ์จริง เช่น ช่วงต้นเดือนที่มีค่าโทรศัพท์ ค่าใช้จ่ายสมาชิก และค่าใช้จ่ายในบ้านหลายรายการ การรวมขั้นตอนชำระและตรวจสอบรายการไว้ใกล้กันช่วยลดโอกาสลืมได้มากกว่าการจดด้วยมือเพียงอย่างเดียว
ส่วนการจดสรุปรายการเป็นจุดที่ฉันมองว่าน่าสนใจเป็นพิเศษ ผู้ใช้จำนวนมากไม่ได้ต้องการระบบบัญชีเต็มรูปแบบ แต่อยากตอบคำถามง่าย ๆ ว่าเงินหายไปกับอะไรในแต่ละวัน การมีพื้นที่สำหรับทบทวนรายการทำให้แอปไม่จำกัดอยู่แค่การทำธุรกรรม แต่ช่วยเปลี่ยนข้อมูลการใช้เงินให้เป็นสิ่งที่อ่านและตีความได้
จุดเด่นของ MAKE by KBank คือการเชื่อมการทำธุรกรรมกับการจัดระเบียบเงิน ไม่ใช่แยกสองเรื่องนี้ออกจากกันโดยสิ้นเชิง ฉันจึงมองว่าแอปเหมาะกับผู้ใช้ที่อยากเริ่มวางระบบการเงินแบบง่าย ๆ มากกว่าคนที่กำลังมองหาโปรแกรมวิเคราะห์การลงทุนหรือเครื่องมือบัญชีสำหรับธุรกิจ
เหมาะกับใครในชีวิตประจำวัน
กลุ่มแรกคือคนที่เพิ่งเริ่มดูแลเงินด้วยตัวเอง นักศึกษา คนเริ่มทำงาน หรือใครก็ตามที่มีรายรับเข้ามาเป็นรอบ ๆ แล้วต้องแบ่งเงินสำหรับหลายเป้าหมาย การใช้แอปช่วยแยกความตั้งใจของเงินแต่ละส่วนทำให้การวางแผนจับต้องได้กว่าการพยายามจำทุกอย่างในหัว
กลุ่มที่สองคือคนที่มีค่าใช้จ่ายประจำหลายรายการ แต่ไม่อยากใช้สเปรดชีต หากคุณเคยจ่ายบิลแล้วไม่แน่ใจว่าบันทึกไว้หรือยัง การรวมประวัติรายการกับการเตือนตัวเองผ่านระบบจัดการเงินจะช่วยให้ตรวจสอบย้อนหลังได้สะดวกกว่าเก็บสลิปหรือข้อความแจ้งเตือนกระจัดกระจาย
กลุ่มที่สามคือคนที่ใช้บัญชีธนาคารเป็นหลักและต้องการประสบการณ์ที่ดูเป็นกันเองขึ้น MAKE by KBank เป็นแอปในหมวดการเงินที่พัฒนาโดย KASIKORNBANK PCL. จึงมีบริบทของธนาคารอยู่เบื้องหลัง แต่รูปแบบการใช้งานพยายามทำให้เข้าถึงง่าย ไม่ได้บังคับให้ผู้ใช้เริ่มจากความรู้ทางการเงินระดับสูง
ในทางกลับกัน ฉันไม่คิดว่าแอปนี้จะเหมาะที่สุดสำหรับผู้ใช้ที่ต้องการรวมบัญชีจากหลายสถาบันการเงิน วิเคราะห์พอร์ตลงทุนอย่างละเอียด หรือทำบัญชีรายรับรายจ่ายสำหรับร้านค้าแบบมีระบบภาษีและเอกสารประกอบ หากงานของคุณต้องการรายงานเชิงลึก แอปเฉพาะทางหรือสเปรดชีตอาจยืดหยุ่นกว่า
สถานการณ์จริงที่เห็นประโยชน์ได้ชัด
ลองนึกภาพคนทำงานที่ได้รับเงินเดือนแล้วต้องแบ่งไว้สำหรับค่าเช่า ค่าเดินทาง ค่าอาหาร และบิลที่กำลังจะถึง ถ้าใช้ยอดรวมเพียงตัวเดียว การซื้อของระหว่างทางอาจทำให้เข้าใจผิดว่ายังมีเงินใช้เหลือมาก แต่เมื่อจัดเงินเป็นส่วน ๆ ตั้งแต่ต้นเดือน การตัดสินใจจะอิงจากเงินที่ยังว่างจริง ไม่ใช่ยอดที่รวมเงินซึ่งถูกกันไว้แล้ว
อีกกรณีคือครอบครัวที่มีคนหนึ่งเป็นผู้ดูแลค่าใช้จ่ายหลายอย่าง การจดสรุปรายการหลังจ่ายช่วยให้กลับมาตรวจสอบได้ว่าเงินถูกใช้กับเรื่องใด โดยไม่ต้องเปิดดูประวัติธุรกรรมทีละรายการแล้วพยายามเดาจากชื่อร้านหรือข้อความสั้น ๆ นี่เป็นประโยชน์ที่มักถูกมองข้าม เพราะความยุ่งยากของการเงินไม่ได้เกิดจากยอดเงินเสมอไป แต่อยู่ที่การจำบริบทของรายการ
สำหรับคนที่มีรายได้ไม่สม่ำเสมอ แนวคิดการจัดเงินก็ยังใช้ได้ แต่ต้องมีวินัยมากขึ้น ฉันจะไม่แบ่งเงินตามเปอร์เซ็นต์ตายตัวโดยไม่ดูว่ารายรับรอบนั้นเพียงพอหรือไม่ วิธีที่ปลอดภัยกว่าคือกันค่าใช้จ่ายจำเป็นก่อน แล้วค่อยจัดส่วนที่เหลือให้เป้าหมายอื่น แอปช่วยให้เห็นการแบ่งนี้เป็นรูปธรรม แต่ไม่ได้แทนการตัดสินใจของผู้ใช้
สิ่งที่เปลี่ยนความรู้สึกจากแอปธนาคารทั่วไป
แอปธนาคารแบบเดิมมักเริ่มจากคำถามว่า “จะทำธุรกรรมอะไร” เช่น โอนเงิน จ่ายบิล หรือดูยอดคงเหลือ ขณะที่ MAKE by KBank เริ่มจากคำถามที่ใกล้ชีวิตกว่า คือ “เงินก้อนนี้มีหน้าที่อะไร” ความแตกต่างเล็ก ๆ นี้ทำให้ฉันรู้สึกว่าแอปไม่ได้มองผู้ใช้เป็นคนที่เข้ามาทำรายการครั้งเดียว แต่เป็นคนที่ต้องจัดการเงินต่อเนื่อง
เมื่อเทียบกับการใช้แอปจดรายรับรายจ่ายแยกต่างหาก ข้อได้เปรียบคือไม่ต้องคัดลอกข้อมูลทุกอย่างด้วยตัวเองหลังทำธุรกรรม แต่ข้อแลกเปลี่ยนคือผู้ใช้ยังต้องใส่ใจการจัดหมวดหรือการสรุปให้สอดคล้องกับพฤติกรรมของตัวเอง หากปล่อยให้รายการสะสมโดยไม่ทบทวน ต่อให้แอปใช้ง่ายเพียงใด ภาพรวมการเงินก็จะไม่ช่วยในการตัดสินใจมากนัก
เมื่อเทียบกับสมุดจดหรือโน้ตในโทรศัพท์ MAKE by KBank ให้โครงสร้างที่เป็นระบบกว่า และลดปัญหาการลืมว่ารายการใดเกี่ยวข้องกับเงินส่วนไหน แต่สมุดจดยังมีข้อดีด้านความยืดหยุ่น ผู้ใช้สามารถเขียนรายละเอียดแบบใดก็ได้โดยไม่ต้องทำตามรูปแบบของแอป ดังนั้นคนที่ชอบบันทึกอิสระมาก ๆ อาจยังรู้สึกว่าการจดแบบเดิมเร็วกว่าในบางสถานการณ์
พัฒนาการของผลิตภัณฑ์และผลต่อผู้ใช้เดิม
เวอร์ชันปัจจุบันของแอปคือ 3.4.6 และตัวแอปเปิดตัวตั้งแต่วันที่ 11 กันยายน 2020 การมีช่วงเวลาพัฒนาต่อเนื่องเช่นนี้ทำให้ฉันมองมันเป็นผลิตภัณฑ์ที่ผ่านการปรับรูปแบบมาแล้ว ไม่ใช่แนวคิดทดลองที่เพิ่งเริ่มต้น อย่างไรก็ตาม ฉันจะแยกสิ่งที่เห็นได้จากเวอร์ชันปัจจุบันออกจากความคาดหวังในอนาคตเสมอ เพราะหมายเลขเวอร์ชันเพียงอย่างเดียวไม่ได้รับประกันว่าทุกส่วนจะเหมาะกับทุกคน
สำหรับผู้ใช้เดิม สิ่งสำคัญกว่าการเปลี่ยนหน้าตาคือความต่อเนื่องของกิจวัตร หากเมนูจัดเงิน จ่ายบิล และสรุปรายการอยู่ในตำแหน่งที่เข้าใจง่าย ผู้ใช้จะกลับมาใช้ซ้ำได้โดยไม่ต้องเรียนรู้ใหม่ทุกครั้ง ในมุมของฉัน การออกแบบแอปการเงินควรให้ความสำคัญกับความคุ้นเคยมากกว่าการเปลี่ยนแปลงเพื่อความแปลกใหม่ เพราะความผิดพลาดเล็ก ๆ ในขั้นตอนจ่ายเงินอาจสร้างความกังวลได้
ผู้ใช้ใหม่ควรเริ่มจากการจัดเงินเพียงไม่กี่ส่วนก่อน ไม่ควรสร้างโครงสร้างละเอียดจนต้องคอยบันทึกทุกอย่างตลอดเวลา วิธีที่ฉันแนะนำคือเริ่มจากค่าใช้จ่ายจำเป็น เงินใช้รายวัน และเงินที่ต้องเก็บไว้ จากนั้นดูพฤติกรรมจริงสักระยะแล้วค่อยปรับ การเริ่มเล็กช่วยให้เห็นว่าแอปเข้ากับชีวิตหรือไม่ โดยไม่ทำให้การจัดการเงินกลายเป็นงานบ้านอีกชิ้น
อีกเคล็ดลับหนึ่งคือใช้การสรุปรายการเพื่อหาความผิดปกติ ไม่ใช่เพียงเพื่อเก็บประวัติ เช่น หากยอดค่าใช้จ่ายหมวดหนึ่งสูงขึ้นกว่าที่รู้สึก ให้ย้อนดูรายการย่อยและถามว่ามาจากการจ่ายครั้งใหญ่ครั้งเดียวหรือเกิดซ้ำหลายครั้ง ข้อมูลแบบนี้มีค่ากว่าการดูยอดรวม เพราะนำไปสู่การปรับพฤติกรรมที่เฉพาะเจาะจงได้
ข้อจำกัดที่ควรรู้ก่อนย้ายมาใช้
ความง่ายของแอปอาจกลายเป็นข้อจำกัดสำหรับคนที่ต้องการรายละเอียดมาก ผู้ใช้ที่อยากกำหนดกฎการจัดหมวดซับซ้อน สร้างรายงานหลายรูปแบบ หรือวิเคราะห์แนวโน้มระยะยาวอาจพบว่าการใช้งานไม่ลึกเท่าเครื่องมือเฉพาะทาง ฉันมองว่านี่ไม่ใช่ข้อบกพร่องโดยตรง แต่เป็นขอบเขตของแนวคิดที่เน้นการจัดการเงินในชีวิตประจำวัน
การมีแอปเดียวไม่ได้ทำให้การเงินเป็นระเบียบโดยอัตโนมัติ ผู้ใช้ยังต้องเปิดดูรายการและตัดสินใจว่าจะจัดเงินอย่างไร หากเพียงจ่ายบิลแล้วไม่กลับมาทบทวน ส่วนสรุปก็อาจไม่ได้ช่วยเปลี่ยนพฤติกรรมมากนัก นี่คือจุดที่คนซึ่งต้องการระบบอัตโนมัติเต็มรูปแบบควรพิจารณาทางเลือกอื่นประกอบ
ฉันยังแนะนำให้ผู้ใช้ตรวจสอบรายละเอียดก่อนยืนยันธุรกรรมทุกครั้ง แม้ขั้นตอนจะดูสะดวกก็ตาม โดยเฉพาะเมื่อมีหลายบิลหรือหลายเป้าหมายในช่วงเวลาเดียวกัน ความสะดวกควรลดขั้นตอนที่ไม่จำเป็น แต่ไม่ควรทำให้เราข้ามการตรวจชื่อผู้รับ จำนวนเงิน หรือเงินส่วนที่กำลังจะถูกใช้
หากคุณต้องการใช้แอปบนเครื่องรุ่นเก่า ควรตรวจสอบว่าระบบปฏิบัติการรองรับหรือไม่ เพราะ MAKE by KBank ต้องการระบบปฏิบัติการอย่างน้อย iOS หรือ Android รุ่น 10 ขึ้นไป ประเด็นนี้สำคัญสำหรับคนที่ยังใช้โทรศัพท์เครื่องเดิมมาหลายปี และเป็นเรื่องที่ควรเช็กก่อนวางแผนย้ายการจัดการเงินทั้งหมดมาไว้ในแอป
ความน่าเชื่อถือและการตัดสินใจดาวน์โหลด
ในแง่การยอมรับจากผู้ใช้ แอปมีคะแนนเฉลี่ย 4.8 จากประมาณ 187,000 ratings และมีรีวิวราว 11,000 รายการ พร้อมยอดติดตั้งมากกว่า 5 ล้านครั้ง ตัวเลขเหล่านี้สะท้อนว่ามีผู้ใช้จำนวนมากนำไปทดลองและใช้งานจริง แต่ฉันไม่ใช้คะแนนเป็นเหตุผลเดียวในการตัดสิน เพราะแอปการเงินต้องเหมาะกับรูปแบบบัญชี พฤติกรรมการใช้เงิน และโทรศัพท์ของแต่ละคนด้วย
แอปเปิดให้ใช้งานฟรี และจัดอยู่ในระดับเนื้อหาสำหรับผู้ใช้ตั้งแต่อายุสามปีขึ้นไปตามการจัดระดับ PEGI 3 จุดนี้ทำให้เริ่มต้นได้ง่ายสำหรับคนที่อยากลองแนวคิดการแบ่งเงินโดยไม่ต้องซื้อแอปบัญชีส่วนตัวก่อน แต่คำว่าใช้ฟรีไม่ได้หมายความว่าผู้ใช้ควรละเลยเงื่อนไขของบริการธนาคารหรือขั้นตอนยืนยันตัวตนที่เกี่ยวข้องกับการใช้งานจริง
ชื่อผู้พัฒนาอย่าง KASIKORNBANK PCL. ช่วยให้ผู้ใช้รู้ว่าแอปอยู่ในระบบนิเวศของธนาคารใด สำหรับฉัน ความชัดเจนนี้สำคัญกว่าการเลือกแอปที่หน้าตาสวยเพียงอย่างเดียว เพราะเมื่อจัดการเงินและจ่ายบิล ความต่อเนื่องของบัญชีและความเข้าใจว่าแอปเชื่อมกับบริการใดมีผลต่อความสบายใจในระยะยาว
สิ่งที่ควรติดตามต่อไป
สิ่งที่ฉันอยากเห็นจากการพัฒนาต่อไปคือการรักษาความเรียบง่ายไว้พร้อมกับเพิ่มความยืดหยุ่นสำหรับผู้ใช้ที่โตขึ้นจากระดับเริ่มต้น คนที่เริ่มจัดเงินได้แล้วมักอยากดูแนวโน้มรายจ่าย แยกเป้าหมายละเอียดขึ้น หรือปรับรูปแบบสรุปให้เข้ากับรายได้ของตัวเอง หากเพิ่มความสามารถเหล่านี้โดยไม่ทำให้หน้าหลักรก แอปจะรองรับผู้ใช้ได้กว้างขึ้น
อีกเรื่องที่ควรจับตาคือประสบการณ์ของผู้ใช้เดิมเมื่อมีการปรับปรุงเวอร์ชัน แอปการเงินควรทำให้ผู้ใช้เข้าใจว่าข้อมูลและการจัดเงินของตนยังอยู่ตรงไหนหลังการเปลี่ยนแปลง ฉันให้ความสำคัญกับคำแนะนำที่ชัดเจนและขั้นตอนที่คาดเดาได้มากกว่าการเพิ่มฟังก์ชันจำนวนมาก เพราะความไว้วางใจสร้างจากรายละเอียดเล็ก ๆ เหล่านี้
โดยสรุป ฉันแนะนำ MAKE by KBank ให้กับคนที่อยากเปลี่ยนจากการดูยอดเงินแบบผ่าน ๆ มาเป็นการจัดเงินอย่างมีเป้าหมาย แอปเหมาะกับการใช้งานรายวัน จ่ายบิล และทบทวนรายการโดยไม่บังคับให้ผู้ใช้เป็นนักบัญชี จุดแข็งคือความคิดที่นำการจัดการเงินมาอยู่ใกล้กับธุรกรรมจริง ส่วนข้อจำกัดคืออาจไม่ลึกพอสำหรับผู้ใช้มืออาชีพหรือคนที่ต้องการรายงานซับซ้อน
ถ้าคุณต้องการเครื่องมือที่ช่วยให้เริ่มต้นง่ายและกลับมาใช้ซ้ำได้ทุกวัน ฉันคิดว่าแอปนี้คุ้มค่าที่จะลอง โดยเฉพาะเมื่อคุณตั้งระบบเล็ก ๆ ให้ตัวเองตั้งแต่แรก เช่น แยกเงินจำเป็นก่อน ตรวจรายการหลังจ่าย และทบทวนสรุปเป็นระยะ ส่วนคนที่ต้องการการวิเคราะห์หลายบัญชีหรือบัญชีธุรกิจควรใช้เครื่องมือเฉพาะทางร่วมด้วย นั่นจะทำให้ MAKE by KBank ทำหน้าที่ได้ดีที่สุดในบทบาทของมัน: เป็นผู้ช่วยจัดระเบียบเงินในชีวิตประจำวัน ไม่ใช่คำตอบเดียวสำหรับทุกเรื่องทางการเงิน
Kohokohdat
- Helppo seurata tuloja
- menoja ja säästötavoitteita yhdestä paikasta.
- Selkeä käyttöliittymä sopii myös taloudenhallinnan aloittelijoille.
- Auttaa hahmottamaan kulutustottumuksia visuaalisten yhteenvetojen avulla.
- Kätevä mobiiliratkaisu talouden tarkistamiseen missä tahansa.
- Säästötavoitteet voivat kannustaa suunnitelmallisempaan rahankäyttöön.
Rajoitukset
- Ominaisuudet voivat olla rajallisia KBankin ulkopuolisille käyttäjille.
- Thainkielisyys saattaa vaikeuttaa käyttöä kansainvälisille käyttäjille.
- Pankkitietojen lisääminen voi herättää huolta yksityisyydestä.
- Kaikkien toimintojen hyödyntäminen saattaa vaatia KBank-tilin.
- Sovellus ei välttämättä korvaa monipuolista budjetointiohjelmaa.
Usein kysytyt kysymykset
01Mikä MAKE by KBank -sovellus on ja kenelle se sopii?
MAKE by KBank on KBankin digitaalinen rahasovellus, jonka tarkoituksena on helpottaa päivittäisten raha-asioiden hallintaa. Sovelluksessa voi yleensä seurata taloutta, tehdä rahansiirtoja ja käyttää erilaisia maksamiseen liittyviä toimintoja. Se sopii erityisesti käyttäjille, jotka haluavat hoitaa pankkiasioita puhelimella, mutta ominaisuuksien saatavuus voi riippua käyttäjän sijainnista, tilistä ja KBankin ajankohtaisista palveluehdoista.
02Tarvitaanko MAKE by KBankin käyttämiseen KBankin tili?
Sovelluksen tärkeimmät pankki- ja rahansiirto-ominaisuudet edellyttävät yleensä KBankin asiakkuutta tai sovelluksen tukemaa tiliä. Rekisteröitymisen yhteydessä käyttäjän on todennäköisesti vahvistettava henkilöllisyytensä ja annettava sovelluksen pyytämät tiedot. Ennen lataamista kannattaa tarkistaa, onko palvelu saatavilla omassa maassa ja hyväksytäänkö käytössä oleva puhelinnumero, henkilöllisyystodistus sekä pankkitili.
03Onko MAKE by KBank turvallinen käyttää?
MAKE by KBank on suunniteltu digitaalisten raha-asioiden turvalliseen hallintaan, ja sovelluksessa voidaan käyttää esimerkiksi kirjautumisen vahvistusta, laitteen tunnistamista ja muita pankkitason suojausmenetelmiä. Turvallisuus riippuu kuitenkin myös käyttäjästä. Älä jaa salasanoja tai vahvistuskoodeja, vältä epävirallisia latauslinkkejä ja pidä puhelimen käyttöjärjestelmä ajan tasalla. Jos puhelin katoaa, ota välittömästi yhteyttä pankkiin.
04Mitä maksuja MAKE by KBankin käytöstä voi aiheutua?
Sovelluksen lataaminen voi olla maksutonta, mutta kaikki siinä käytettävät pankki- ja maksupalvelut eivät välttämättä ole ilman kustannuksia. Mahdolliset kulut voivat liittyä esimerkiksi tilisiirtoihin, korttipalveluihin, valuutanvaihtoon, käteisnostoihin tai tiettyihin lisätoimintoihin. Hinnat ja ehdot voivat muuttua, joten tarkista aina KBankin virallinen hinnasto ja palveluehdot ennen rahansiirtoa tai maksullisen toiminnon käyttämistä.
05Toimiiko MAKE by KBank Android- ja iPhone-laitteilla?
MAKE by KBank on tarkoitettu mobiilikäyttöön, mutta tarkka yhteensopivuus riippuu sovelluksen nykyisestä versiosta ja laitteen käyttöjärjestelmästä. Lataa sovellus vain Google Play -kaupasta tai Applen App Storesta ja tarkista samalla vaadittu Android- tai iOS-versio. Vanhalla puhelimella kaikki ominaisuudet eivät välttämättä toimi oikein, ja juurrutetut tai epävirallisesti muokatut laitteet voivat aiheuttaa turvallisuus- tai kirjautumisongelmia.
MAKE by KBank แอปจัดการเงิน muilla kielillä


